La energía solar le ganó la carrera a la nuclear: ya genera más electricidad en el mundo
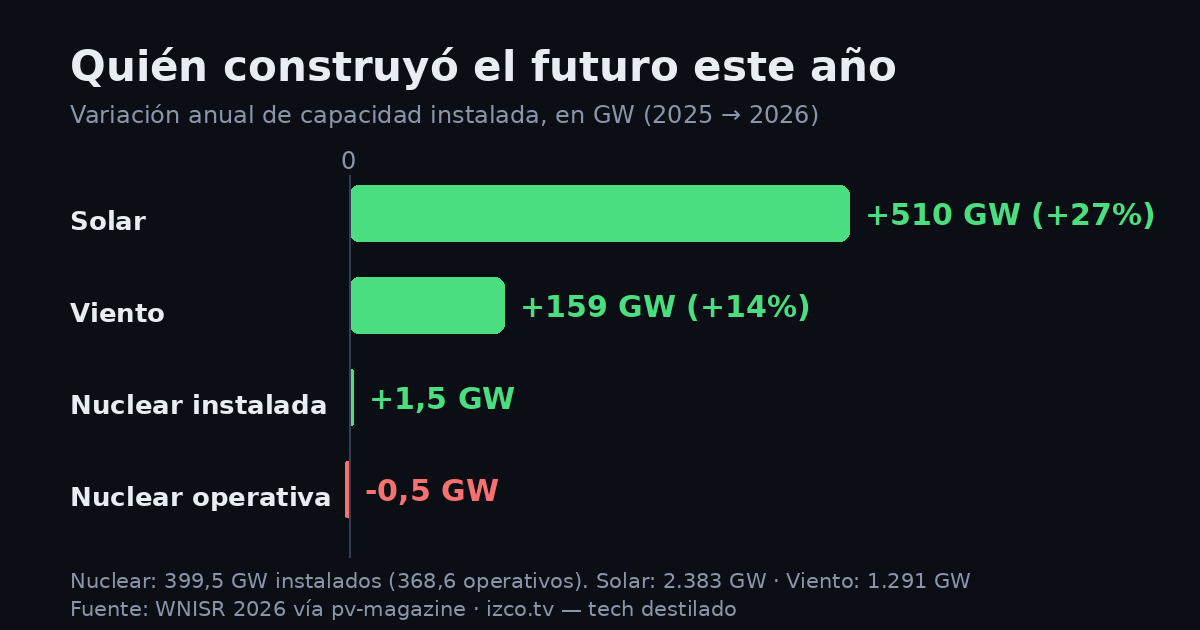
Al tiro, sin rodeos: por primera vez la energía solar genera más electricidad que la nuclear en todo el mundo. El reporte WNISR 2026 muestra que desde marzo de 2025 solar o viento superan a la nuclear cada mes, y entre marzo y mayo de 2026 ambas lo lograron por separado. La solar creció 27% en un año (+510 GW) y China aprieta el acelerador.
El sol le pasó el lomo al átomo (mes a mes, por ahora)
El dato que da título a esta nota no es capacidad instalada ni promesas de futuras centrales: es electricidad de verdad, terawatts-hora efectivamente generados y despachados a las redes. La capacidad solar mundial llegó a 2.383 GW tras sumar 510 GW en un año. La eólica sumó 159 GW y quedó en 1.291 GW. La nuclear, en cambio, instaló apenas 1,5 GW (399,5 GW totales) y su parque operativo incluso bajó: 368,6 GW.
Ojo con el matiz: el hito es mensual. Desde marzo de 2025 hasta junio de 2026, o la solar o la viento superaron a la nuclear todos los meses. En pleno invierno del hemisferio norte la solar puede devolver el liderato, porque la mayoría de los paneles del planeta viven en el norte. A escala de año completo todavía no le gana a la nuclear, pero la brecha se cierra más rápido de lo que nadie proyectaba hace cinco años.
La escala del crecimiento es la parte que cuesta creer: el primer terawatt solar de la historia tardó unas seis décadas en instalarse. El segundo tardó dos años. Eso es una curva exponencial pasando de frente, y no estamos en la meseta todavía.
Por qué importa
Porque cada kWh solar que entra a la red es un kWh de carbón o gas que no se quemó. No es un mercado de nicho ni un subsidio de hippies: la solar compite por costo, y gana. Cuando una tecnología crece 27% anual mientras la alternativa está plana, la pregunta relevante deja de ser "¿cuándo?" y pasa a ser "¿qué hacemos con la que quedó afuera?". Esa transición redefine precios, empleos, geopolítica y en qué manos queda la energía de cada país.
¿El hito es real o hay truco estadístico?
Es real, pero hay que leerlo con lupa:
- Es generación mensual, no anual. El titular "la solar superó a la nuclear" es verdad mes a mes; anual falta un poco.
- Estacionalidad boreal. La producción solar global sube en verano del norte y cae en su invierno, así que enero puede revertir momentáneamente la comparación.
- La fuente tiene historia. El WNISR lo edita Mycle Schneider, consultor francés al que la industria nuclear describe como activista antinuclear. Los números en sí (capacidades y generación) son verificables en datos públicos, pero no es una fuente neutral.
- La pasada por Ember y la AIE ya está hecha, y el hito aguanta. Ember (Global Electricity Review 2026) mide por su lado que la solar generó 2.778 TWh en 2025 (+636 TWh, +30%), quedó casi empatada con la nuclear en generación anual y ya la superó entre abril y septiembre de 2025; Ember y la AIE coinciden en que el cruce anual se concreta en 2026. La única diferencia es de contabilidad, no de fondo: Ember cuenta 647 GW nuevos medidos en DC, el WNISR 510 GW en AC. Mismo boom, dos reglas de medición.
- Ni ahí con el "es que la nuclear tiene factor de planta mayor". Cierto: una central ronda 90% de disponibilidad y un panel promedia mucho menos. Da lo mismo para este hito: la comparación es por energía efectivamente entregada, que es lo que descarboniza.
¿Cuánta culpa tiene China en todo esto?
Casi toda la velocidad. China instaló más de la mitad de la capacidad solar nueva del mundo y es dueña de la cadena de fabricación de paneles. Y el contraste con la nuclear es brutal: del otro lado del Pacífico abren cerca de un reactor nuevo al año mientras suman cientos de gigawatts solares. En sus planes a 2030 la nuclear llega a unos 110 GW contra 2.800 GW de solar y viento. China es el único país construyendo reactores a escala industrial (38 en obra, cerca de la mitad del planeta), y aun así la nuclear pierde participación en su propio mix.
Dato extra: China cruzó su peak de carbón en 2024 mientras su economía seguía creciendo alrededor de 5% anual. Si la fábrica del mundo ya pasó el peak coal, el argumento del "carbón imparable" quedó viejo.
¿La nuclear está muerta?
No, pero está en una esquina incómoda. El problema no es técnico sino de modelo de negocio:
- Cuando hay sol, el precio del día se va al piso. La nuclear cuesta casi lo mismo correr al 100% que a la mitad, así que vende barato de día y necesita recuperar margen de noche. Solo que la noche es exactamente el nicho que las baterías están conquistando: en California ya desplazan a las turbinas a gas de punta y la fracción fósil del estado ronda 20% y bajando.
- Nuevas centrales = aseguradora estatal. Los proyectos nuevos casi no existen sin contratos de precio garantizado por gobiernos (el caso Hinkley Point C en Reino Unido se pactó cerca de 160 euros por MWh) o subsidio directo. Sin ese respaldo, ningún inversionista entra.
- "Es la regulación" no explica todo. La nuclear es cara en todos los regímenes regulatorios del planeta, incluyendo a China, donde el Estado construye sin los frenos occidentales. Los proyectos masivos con sobreprecio y atrasos son la norma estadística, no la excepción.
- La ventaja comparativa de Francia es patrimonial. Su electricidad es barata porque los reactores viejos ya se pagaron solos hace décadas y el Estado absorbe parte del costo. Cuando toque reemplazar esa flota, el cuadro cambia.
La nuclear seguirá existiendo (y tiene sentido en países con poca tierra, inviernos crueles o industrias que necesitan calor constante), pero el tren del crecimiento pasa por otro andén.
¿Y de noche quién te sostiene?
Las baterías, cada vez más baratas. La conversación técnica del caso coincidió en algo contraintuitivo: con mucha solar, la electricidad de día tiende a ser regalada y la de noche se encarece, porque quien vende de noche debe recuperar su inversión en pocas horas. Primero esa franja la pagaban las turbinas a gas de punta; hoy las baterías las están sacando del mercado. La siguiente parada de la discusión es el almacenaje estacional (semanas nubladas de invierno), donde todavía nadie tiene la bala de plata, y ahí la nuclear intenta rebotar.
Qué significa esto en Chile
- Precio: el mismo efecto de precios que discute el mundo nos va a tocar acá: sol barato al mediodía, tarifa más cara en la noche. Mover consumos (carga de auto, lavadora, calefont eléctrico) a horas solares empieza a ser un ahorro real, no un tip de revista.
- Datos y clientes: el norte de Chile tiene de las mejores irradiaciones del planeta; el mix diurno ya es mayormente solar y eólico. Para quien consume datos (data centers, minería, agro), firmar contratos en horario solar es cada vez más barato que el promedio.
- Oportunidad local: la jugada chilena es la transmisión norte-sur. La lógica que apareció en la discusión global aplica textual: en invierno, el norte —más cerca del ecuador— tiene días más largos, así que el enlace HVDC que conectará Atacama con el centro funciona como una batería virtual. Proyectos como Kimal-Lo Aguirre son, en la práctica, la apuesta chilena a capturar el excedente solar.
Qué haría yo esta semana
- Si tienes techo propio, pide dos cotizaciones de paneles con netbilling. Solo pa cachar el precio actual; quizá te lleves una sorpresa grata.
- Revisa tu cuenta de luz y tu tarifa: si tu empresa puede mover consumos al mediodía, eso ya es dinero.
- Si inviertes o emprendes, mira la cadena completa: baterías, transmisión y servicios, no solo paneles (donde el margen ya se lo llevó China).
- Antes de compartir el próximo titular energético, contrasta en Our World in Data. Toma dos minutos y evita ser el weón del grupo.
Preguntas frecuentes
¿La solar ya es la principal fuente de electricidad del mundo?
No. El carbón sigue primero cómodo. El hito es que la solar ya superó a la nuclear en generación mensual mundial, algo impensado hace una década.
¿Este dato es anual o mensual?
Mensual. En meses de invierno del hemisferio norte la comparación puede revertirse; a nivel de año completo la nuclear todavía va adelante, perdiendo terreno rápido.
¿Puedo creerle al reporte si la fuente es antinuclear?
Las capacidades y generación son datos públicos y verificables en múltiples fuentes (AIE, Ember, Our World in Data). Léelo igual con ese anteojito: la selección de énfasis también edita la historia.
¿Conviene instalar paneles en casa en Chile?
En términos de recurso solar, vivimos en uno de los mejores países del mundo para eso. La respuesta concreta depende de tu techo, tu consumo y tu tarifa: cotiza, calcula tu payback y revisa la regulación de netbilling vigente en tu distribuidora.